
お知らせ
2026.10.14
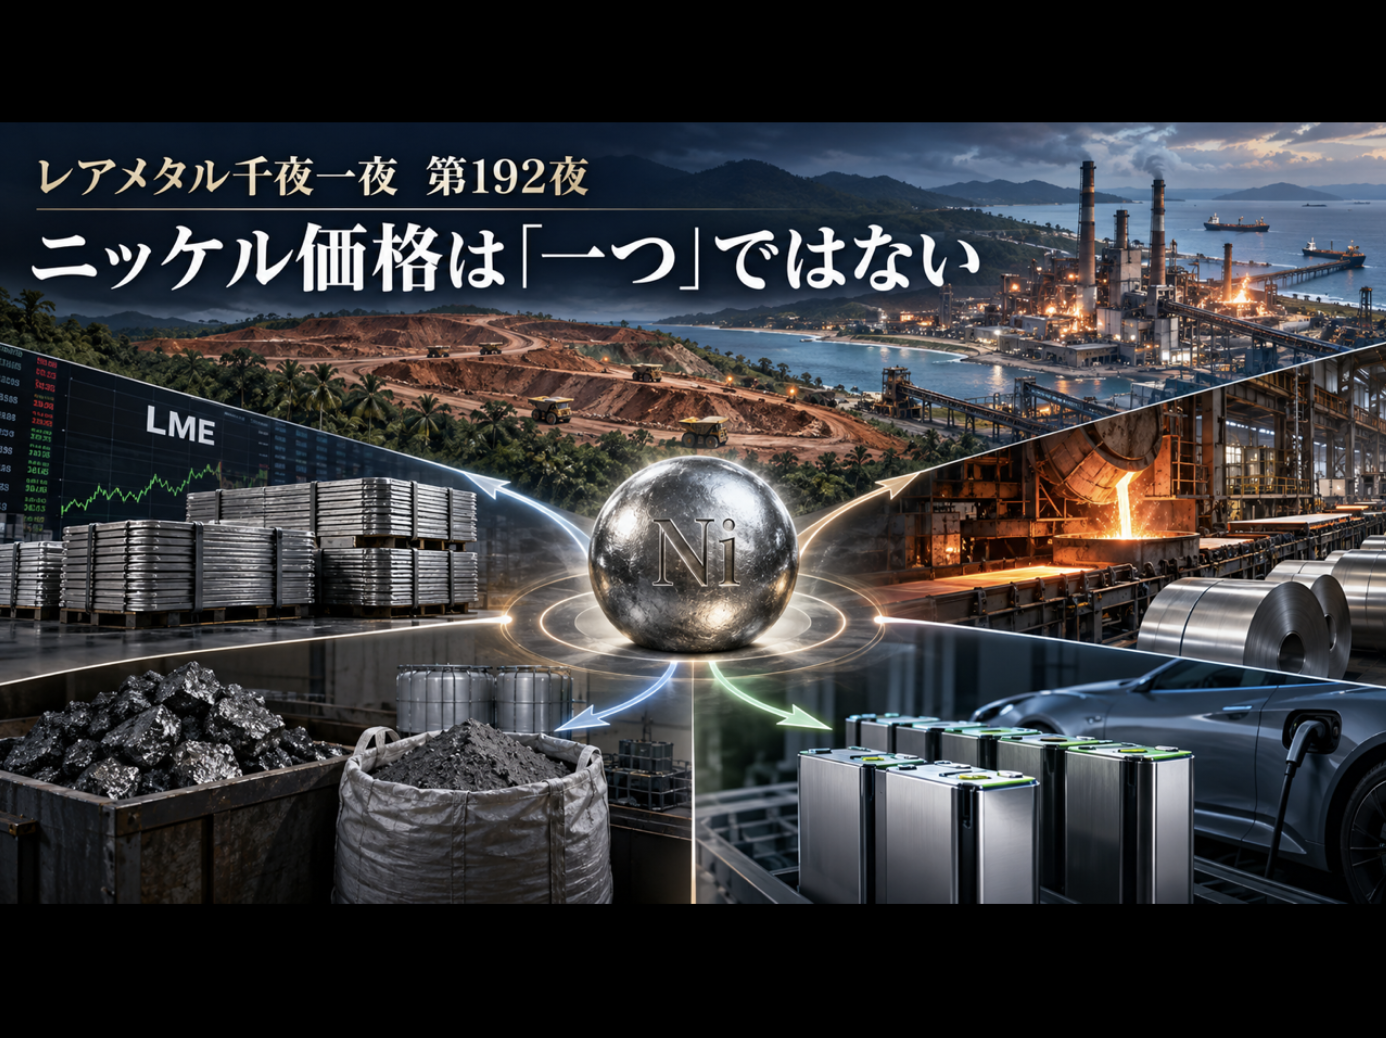
――LMEの裏側で動く、電池・NPI・マット・ステンレス「四つの価格」…「今日のニッケルはいくらか」に答えられない理由
「今日のニッケルはいくらですか」長くレアメタル商売をしていると、何度も聞かれる質問である。もちろんLMEを見れば数字は出てくる。しかし私は、この質問には簡単には答えられない。「どのニッケルの話ですか」これが本当の答えだからだ。ニッケル市場を理解するうえで最初に捨てなければならないのは、ニッケルには一つの価格しかないという思い込みである。LMEの画面に表示される数字は重要だ。しかし、ステンレス工場が実際に購入する原料コストや、インドネシアのNPI、電池原料のMHPまで、一つの数字ですべて説明することはできない。
同じNiでも「姿」が違えば値段も違う
ニッケルは大きくClass 1とClass 2に分けて考えられてきた。Class 1は高純度ニッケル。LMEで受渡し可能な金属ニッケルなどが代表的で、純度99.8%以上が基本になる。一方のClass 2には、フェロニッケルやNPIなどがある。ステンレスメーカーにとって重要なのは、必ずしも純度99.8%の金属ニッケルそのものではない。必要なのは、最終的に溶鋼へ何キロのNiを、いくらのコストで入れられるかである。ここに、商売人と金融市場の見方の違いがある。
NPIが壊した「純ニッケル中心」の常識
中国とインドネシアが世界のニッケル市場を変えた最大の武器の一つが、NPIだった。低品位ラテライト鉱を使い、ステンレス原料として必要なニッケル分を鉄と一緒に供給する。ステンレスを作るのであれば、最初から鉄を含んでいることが必ずしも欠点ではない。高価な純ニッケルを使わなくてもよい。この発想が、ステンレス原料の経済性を大きく変えた。だからステンレスメーカーが見るべきなのは、LME価格だけではない。「Ni純分を炉に入れるために、結局いくら払うのか」これが現場の価格である。
マットとMHPが電池とステンレスをつないだ
さらにニッケル市場を複雑にしたのが、EV電池である。かつては比較的分かりやすかった。高純度ニッケルは高級用途。NPIやフェロニッケルは主にステンレス。ところが電池需要が急増すると、この境界が崩れ始めた。NPIから高品位ニッケルマットを作り、電池材料側へ流すルートが登場した。さらにHPALによってラテライト鉱からMHPを生産し、硫酸ニッケルなどの電池材料につなげるルートも拡大した。つまり、ステンレスの世界と電池の世界が、原料面でつながったのである。IEAも、インドネシアのラテライト資源をHPALなどによって電池向け原料へ転換する動きが、ニッケル供給構造を変えてきたと指摘している。
LFPの急伸が崩した「ニッケル一直線」の未来
ここでも、資源商売の難しさが出てくる。数年前まで、EVが増えれば高ニッケル系電池が増え、ニッケル需要は一直線に伸びるという見方が強かった。それを前提に、巨額の設備投資が行われた。ところが、LFP電池が急速に成長した。IEAによれば、LFPは2020年には世界の電気自動車市場で1割未満だったものが、現在ではほぼ半分を占めるまでになっている。LFPにはニッケルを使わない。資源市場では、需要予測一つで何十億ドルもの設備投資の前提が変わってしまう。だから私は、未来予測を一本の線で描くことを警戒する。
ニッケル市場を動かす「四つの価格」
私はニッケル市場を、便宜上「四つの価格」に分けて説明したいと思っている。第一は、LMEに代表される金属ニッケルの価格。第二は、NPI・フェロニッケルというステンレス原料の価格。第三は、マットやMHPなど中間原料の価格。第四は、最終的にステンレス工場や電池工場が負担する実質原料コストである。この四つは互いにつながっている。しかし、同じではない。だからLMEが10%下がったからといって、ステンレス原料コストも10%下がるとは限らない。鉱石価格、電力、石炭、物流、加工賃、プレミアム、為替によって、実際のコストは変わる。そして2026年9月にも、インドネシア政府は低品位鉱石の基準価格計算方式を変更している。つまり、ニッケルの価格形成には、市場だけでなく政策も直接関与しているのである。
「信義」だけでは読めないインドネシアの国家戦略
インドネシアの資源政策を考える時、私は日本人が感情的に「信義誠実に欠ける」と批判するだけでは、本質を見失うと思っている。象徴的な出来事がある。インドネシアは、かつて日本との間で進めていた高速鉄道、いわゆる新幹線プロジェクトを、中国との契約へ切り替えた。日本側から見れば、これまでの協議や信頼関係を考えると、納得しにくい決断だっただろう。しかしインドネシア側から見れば、それは単なる約束違反ではなく、資金、条件、外交関係、国内政治を総合的に判断した政治的な決断だったのではないか。私は、インドネシアが信義誠実に疎い国だとは思わない。国家間の大型案件では、企業間の商取引とは異なり、最後に政治が決めることがある。資源政策も同じである。鉱石をそのまま輸出するのではなく、国内で製錬し、ステンレスを作り、さらに電池材料まで生産する。そのために輸出禁止や投資条件の変更を行う。これは外国企業から見れば、突然のルール変更に映る。しかしインドネシア政府から見れば、自国の資源を使って産業基盤を築くための主権的な選択である。
競争の主戦場は「鉱山支配」から「工程支配」へ
これからのニッケル資源を考える時、鉱山の埋蔵量だけを見ていてはいけない。重要になるのは、鉱石をどの工程で、どの製品に変えられるかである。ラテライト鉱をNPIにするのか。フェロニッケルにするのか。マットにするのか。HPALでMHPにするのか。そこから硫酸ニッケルや電池正極材へ進むのか。つまり今後のニッケル資源は、「誰が鉱石を持っているか」から「誰が工程を支配しているか」へ、競争の軸が移っていく。鉱山を持っていても、製錬技術がなければ高付加価値品は作れない。製錬所を持っていても、電力や物流が不安定なら競争できない。電池材料を作れても、最終需要家との契約がなければ投資を回収できない。資源の支配とは、鉱山の所有権だけではない。鉱石、電力、製錬設備、技術、物流、販売先を一つの工程として押さえることである。インドネシアと中国の関係は、まさにこの工程支配の典型になりつつある。インドネシアは資源を持ち、中国は資本、設備、技術、需要を持つ。両者が結びつくことで、鉱石からステンレス、さらに電池材料までの一貫した流れが形成される。
資源ナショナリズムが「新たな依存」を生む危険
ただし、資源ナショナリズムなら何でも正しいというわけではない。鉱石輸出を止め、国内加工を促す政策には大きな効果がある。しかし、環境負荷、労働安全、電力供給、地域社会への利益配分、外国資本への依存といった問題も同時に生じる。国内で加工すれば、必ず国民全体が豊かになるとは限らない。特定の企業や外国資本だけが利益を得れば、資源ナショナリズムは別の依存関係に変わってしまう。だから資源政策には、深い思慮が必要である。資源を守ること。産業を育てること。外国資本を活用すること。環境と地域社会を守ること。そして、特定の国や企業に工程全体を握られないこと。これらを同時に考えなければならない。日本も、インドネシアの政策を一方的に批判するだけではいけない。相手国が何を求めているのか。どの工程を自国に残したいのか。どのような政治的制約を抱えているのか。そこまで理解したうえで、長期的な協力関係を組み立てる必要がある。
相場師は数字ではなく「原料の流れ」を見る
半世紀近くレアメタルを見てきて思うのは、相場表だけを眺めても、資源市場の半分しか分からないということだ。誰が鉱石を持っているのか。誰が製錬設備を増設しているのか。誰が工程を支配しているのか。その原料はステンレスへ行くのか、電池へ行くのか。どの工程がボトルネックになるのか。そして政府が政策を変えた時、原料の流れがどちらへ向かうのか。価格は原因ではない。多くの場合、最後に表面へ現れた結果である。これが現場でレアメタルを扱ってきた、私の感覚である。
ニッケルという「王様」には、いくつもの顔がある
ニッケルは「レアメタルの王様」である。だからこそ、王様の顔は一つではない。LMEの顔。NPIの顔。電池原料の顔。工程支配の顔。そして、ステンレス工場の原料コストという顔。私は、この複数の顔を一枚ずつ剥がしていきたい。LMEを見るな、という話ではない。LMEだけを見るな、という話なのである。